Achevé le 1er juin dernier, le rapport Perspectives énergétiques 2016 – Panorama macroéconomique et de marché à long terme, de Statoil, commence par l’affirmation suivante: « Les marchés mondiaux de l’énergie sont en transition ». De fait, la crise de 2008 n’est pas encore terminée et de nouvelles technologies promettent de révolutionner le métier de l’énergie, ce qui signifie aussi beaucoup d’opportunités. C’est le moteur de Duperron Marangon, CEO et fondateur de PhDsoft: « Nous grandirons dans la crise pétrolière actuelle parce que les entreprises cherchent des moyens de réduire les coûts sans augmenter les risques, et c’est ce que nous faisons ». Expert en gestion de la technologie et en maintenance de l’intégrité des actifs, Marangon est dans l’industrie pétrolière depuis trois décennies et voit trop d’incertitudes quant à l’avenir: « Tout le monde aime parler d’énergies propres. Je ne suis pas différent. L’image immédiate associée à cela est celle d’une planète meilleure. Mais personne ne sait si cela sera économiquement soutenable. Le panorama de Statoil, par exemple, demande si des réductions de coûts dans l’extraction pourraient affecter la compétitivité de différents combustibles. Il n’y a pas de réponse, comme ils l’analysent dans l’extrait suivant ».
L’énigme de la productivité. La productivité globale des facteurs (TFP), portée surtout par la productivité du travail, a baissé dans plusieurs pays occidentaux depuis l’essor des technologies de l’information de 1994-2004. C’est regrettable, car son stimulus sur l’activité économique a été lent et les gains de productivité sont une nécessité pour une évolution salariale robuste. Il semble légitime de demander pourquoi cet affaiblissement est survenu. Certains des produits d’information récents, comme les médias sociaux, sont innovants et améliorent le niveau de vie des personnes, mais ne semblent pas augmenter l’efficacité de la même façon que l’arrivée des PC ou la croissance d’Internet. Depuis la fin de la crise financière, les entreprises ont eu un accès facile à la main-d’œuvre et ont donc élargi les effectifs au lieu d’investir dans la technologie pour accroître la production. En outre, la création d’emplois s’est faite dans une large mesure dans des emplois peu qualifiés du secteur des services, où l’amélioration de la productivité est en général faible. Il est aussi possible que les entreprises soient devenues plus réticentes à investir dans la productivité du travail en raison de réglementations publiques plus strictes et plus complexes introduites ces dernières années. Ces efforts réglementaires stimulent la croissance sur le plus long terme, mais ralentissent la dynamique actuelle dans l’industrie et le commerce. Enfin, on peut se demander si les gains de productivité sont pleinement mesurés et saisis dans la « nouvelle économie » du commerce électronique et du « partage » dit tel, et dans le secteur des services en général. Le monde devra peut-être s’habituer à une croissance future de la productivité un peu plus faible que durant les dernières décennies, avec un impact légèrement négatif sur les perspectives économiques. Il y aura toutefois des facteurs de soutien à la productivité qui pourraient la pousser vers le haut. Recueillir les pleins effets de l’essor des technologies de l’information peut arriver avec retard, comme pour beaucoup d’inventions antérieures, si vastes qu’il a fallu des années pour que leur plein impact apparaisse. Cela — combiné à la baisse plus récente du coût des imprimantes 3D et des capteurs, à la gestion de grands volumes de données, à l’automatisation en cours et à davantage — a le potentiel de transformer l’économie et d’augmenter la productivité. Aujourd’hui, le monde est de plus en plus connecté et le progrès peut se diffuser rapidement. À mesure que les marchés du travail du monde occidental continuent de se tendre, mettant les salaires sous pression, les entreprises auront une incitation plus forte à investir dans la formation et la technologie, ce qui soutiendra la croissance de la productivité. Le soutien politique des gouvernements, la réforme et une capacité accrue d’investir dans les infrastructures seront aussi décisifs pour la productivité dans les décennies à venir.
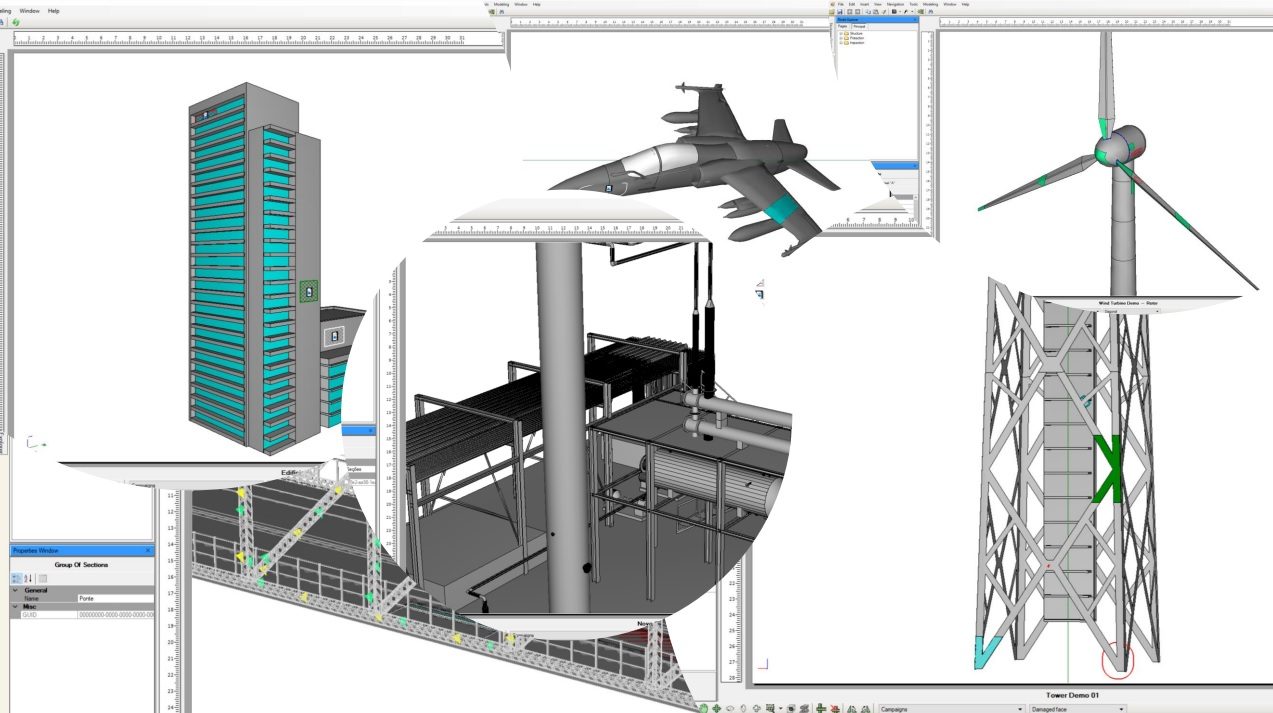
« Autrement dit, les entreprises ne pourront plus continuer sans augmenter les investissements dans la technologie. C’est la seule façon d’améliorer la productivité, de réduire les reprises, de prévenir les accidents et les arrêts imprévus, et donc de réduire les coûts globaux. PhDC4D, notre principal logiciel, a de nombreux cas, car il favorise plus que la numérisation de l’ensemble du processus de maintenance: il favorise la standardisation. Il rend tout plus simple, réduisant effectivement les coûts sans augmenter les risques. En réalité, il augmente la sécurité. Comme le note Statoil, toutes les industries devraient faire face à des disruptions numériques dans les années 2020 et devront passer à de nouveaux modèles numériques pour optimiser leur activité », explique Marangon en désignant un autre extrait de l’étude.
La digitalisation peut améliorer l’efficacité et réduire les coûts, comme l’illustre le progrès réalisé dans le transport aérien depuis la fin des années 1990. Des capteurs sur les avions ont aidé les compagnies à atteindre des objectifs d’efficacité énergétique, de maintenance et d’optimisation des routes, tandis que la digitalisation des ventes et des réservations a réduit les erreurs et conduit à « l’activité de tarification et de surréservation » — où les entreprises utilisent de grands volumes de données pour optimiser le remplissage des avions. De nouvelles idées se développent à mesure que les compagnies comprennent mieux leurs propres données, ce qui mène à un parcours continu d’apprentissage, d’adaptation et d’essai du modèle d’exploitation.
Radar technologique pétrole et gaz du Brésil Plus centré sur les nouvelles technologies et l’innovation, Lloyd's Register a interrogé des dirigeants du pétrole et du gaz établis au Brésil, issus de 240 entreprises, entre le 5 septembre et le 3 octobre 2016, pour produire le Radar technologique pétrole et gaz du Brésil. L’enquête a demandé quels sont aujourd’hui au Brésil les plus grands obstacles à l’innovation, quels défis existent pour le déploiement de nouvelles technologies, et a exploré l’impact de politiques précises sur le secteur, comme le prélèvement obligatoire de 1% sur la production de pétrole et de gaz qui est réorienté vers la recherche et le développement locaux. L’enquête a aussi demandé aux participants de classer un certain nombre de technologies potentiellement déterminantes selon leur impact à court et à plus long terme sur le secteur. Sur les 26 technologies listées, les répondants ont estimé que toutes auraient un impact à l’avenir. Des distinctions ont été faites entre celles qui auraient un impact élevé ou moyen à court terme (avant 2020), à moyen terme (2020-2025) ou à long terme (2025 ou plus tard). Jusqu’en 2020, il s’agissait toutes d’améliorations progressives de technologies existantes: robotique sous-marine et autres avancées d’équipements en eau profonde, technologie de capteurs telle que la surveillance sans fil, et forage à haute pression et haute température. « Nous investissons depuis ces dernières années dans des développements pour l’internet des objets (IoT), et notre technologie est prête à aider l’industrie pétrolière à traverser les défis actuels », dit le CEO de PhDsoft.